成都市中智双鼎投资与建辅建材 产融结合的发展路径探析
一、企业背景与业务定位
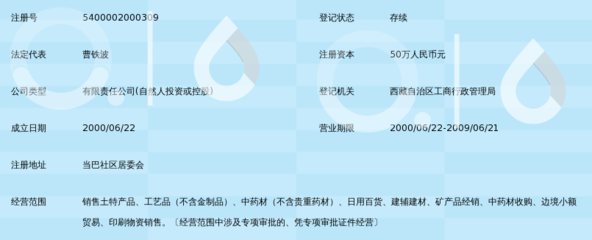
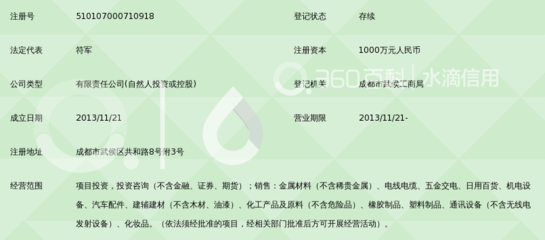
成都市中智双鼎投资有限公司立足成都、辐射西南,是一家以产业投资为核心、聚焦实体经济赋能的投资机构。其业务版图中,建辅建材领域占据重要位置——依托成都作为成渝地区双城经济圈核心城市的区位优势,公司围绕建筑辅助材料的供应链、渠道与项目投资展开布局,形成了“资本+产业”双轮驱动的运营逻辑。
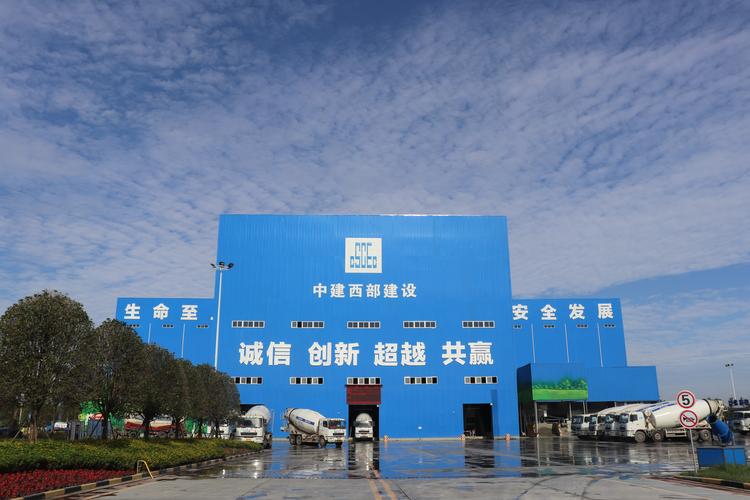
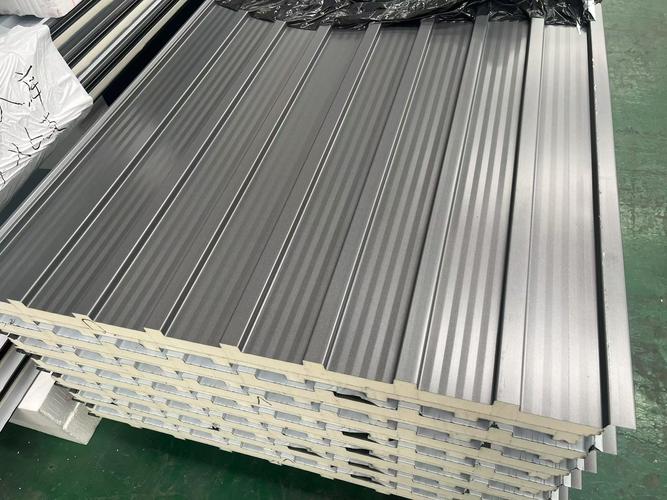
建辅建材涵盖水泥、砂石、防水材料、保温材料、五金配件、管材管件等建筑施工不可或缺的基础品类,市场需求刚性强、区域特征明显。中智双鼎投资切入这一赛道,看重的正是成都及周边地区持续释放的基建与房地产开发需求,以及建材供应链整合过程中存在的效率提升空间。
二、投资逻辑:为何选择建辅建材赛道
第一,需求端具备韧性。 成都都市圈建设、城市更新、保障性住房推进以及既有建筑维护改造,构成建辅建材的稳定需求底座。相较于大宗主材,辅材品类分散、单品价值低但使用频次高,受单一项目波动影响较小,现金流相对平稳。
第二,行业集中度低,存在整合机会。 建辅建材流通领域长期呈现“小散乱”格局,区域经销商层级多、信息不透明、账期管理粗放。投资机构通过资本纽带整合渠道、搭建集采平台或数字化供应链系统,有望压缩中间环节、提升周转效率,从而获取结构性红利。
第三,与成都本地产业生态协同。 成都是西南地区建材集散与物流枢纽,青白江、新都等地集聚了大量建材仓储与交易市场。中智双鼎投资依托本地资源网络,可在项目筛选、投后管理、渠道对接等方面形成信息优势,降低投资过程中的搜寻与监督成本。
三、可能的业务模式与协同路径
从投资机构参与建辅建材产业的常见路径来看,中智双鼎投资可能围绕以下几类模式展开:
- 供应链股权投�资:参股或控股区域建材流通企业,输出管理规范与资金支持,帮助其扩大品类覆盖与仓储配送能力;
- 集采平台搭建:联合多家下游施工企业与上游厂商,以股权合作方式组建集采平台,以规模采购换取价格与账期优势;
- 项目跟投与垫资服务:针对建材贸易中普遍存在的资金占用问题,设计合规的供应链金融或项目跟投结构,在控制风险的前提下提升资金使用效率;
- 数字化工具赋能:推动被投企业上线进销存管理系统、线上订单平台,以数据沉淀改善库存周转与客户信用管理。
需要指出的是,建材流通行业毛利率普遍不高,对周转效率和风险控制要求极高。投资机构若缺乏产业运营经验和可靠的管理团队,容易陷入“投而不管”的困境。因此,投后赋能能力往往是决定项目成败的关键变量。
四、风险因素与审慎考量
建辅建材投资同样面临不容忽视的风险:
周期性风险。 建材需求与房地产开发投资高度相关,若区域楼市调整持续,下游回款压力将向上游传导,应收账款风险需要重点监控。
合规与环保风险。 砂石、水泥等品类受环保政策与开采管控影响较大,供应稳定性与价格波动需纳入投资测算。
管理与道德风险。 建材贸易环节多、现金交易比例高,被投企业的内控水平参差不齐,投资方需在股权结构、财务监管、关键人员绑定等方面做好制度设计。
退出路径有限。 区域性建材流通企业资本化程度低,并购退出和股权回购是主要渠道,投资周期可能长于预期,对资金久期管理提出较高要求。
五、
成都市中智双鼎投资布局建辅建材,体现了产融结合思路在细分实体领域的落地尝试。成都的城市建设体量与建材流通格局,为这类投资提供了可操作的空间;但建材行业的薄利特征与周期属性,也要求投资方在标的选择、投后管控与风险隔离上保持克制与专业。能否将资本优势转化为供应链效率的真实提升,而非简单的规模堆砌,是评价此类投资成败的核心标尺。
(注:本文基于公开业务方向进行行业分析,不构成对特定企业的投资建议。)